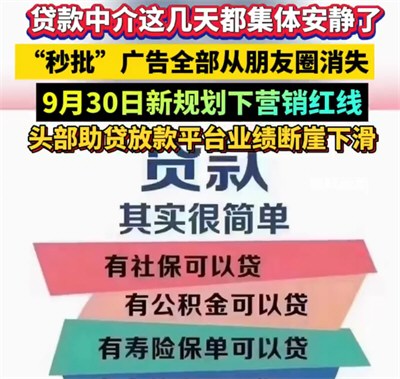
趋势网(微博|微信)讯:今天网友热议的网络热点是贷款中介集体删除朋友圈、贷款营销新规即将实施……趋势君整理报道如下:
贷款中介集体删除朋友圈
近日,不少网民发现,曾经刷屏的“秒批”“低息”“黑户可贷”等贷款广告突然从朋友圈消失,取而代之的是“仅展示最近三天”的空白页面,或是连夜修改微信名、解散客户群的“静默”操作。这一集体行为并非行业自发调整,而是源于9月30日起正式实施的《金融产品网络营销管理办法》(以下简称《办法》)。
新规核心:非持牌主体禁入金融营销
《办法》由中国人民银行等八部门联合制定,核心条款明确:金融机构、第三方互联网平台外的其他组织或个人,不得开展或变相开展金融产品网络营销。这意味着,贷款中介个人在朋友圈发布贷款广告、晒审批案例、使用“利率低至XX”“当天放款”等诱导性话术,均属于违规行为。
律师解读指出,即使贷款中介获得金融机构授权,也不能以“××贷款中心”“××信贷顾问”等名义发布产品信息,营销主体必须是金融机构本身。此外,《办法》还禁止多层转委托、API隐形导流,要求支付页面将支付工具与信贷产品区隔展示,从源头遏制“套娃式”导流和诱导借贷。
行业反应:紧急“隐身”与合规自救
面对新规,助贷行业掀起“合规自救”潮:大量中介删除历史朋友圈广告,将微信名中的“贷款”“信贷”字样改为“业务咨询”等中性名称,甚至解散长期维护的客户群。有从业者透露,公司要求9月30日后电话营销也不得使用“包过”“秒批”等承诺性用语,否则将面临处罚。
平台端同步加强治理。腾讯开展金融广告全域排查,抖音单季度处置违规内容超4.5万条,小红书近半年处置违规笔记超101万篇。这些动作共同指向一个信号:金融营销的“私域豁免权”不复存在,朋友圈、微信群等社交场景同样受监管约束。
行业变局:野蛮增长时代终结
《办法》并非孤立政策,而是与2025年施行的“助贷新规”、2026年8月实施的《个人贷款业务明示综合融资成本规定》形成监管“组合拳”,从准入、定价、营销全链条约束助贷行业。
业绩数据印证了行业阵痛。2026年二季度,7家上市助贷公司业务规模几乎全面收缩:奇富科技撮合放款同比下降25.1%,小赢科技降幅达70.2%,维信金科上半年撮合放款同比暴跌85%。博通咨询首席分析师王蓬博指出,助贷行业已从“流量增长时代”切换到“生存逻辑”,合规能力取代话术获客,成为入场竞争的基础门槛。
消费者影响:权益保护与潜在挑战
对普通用户而言,新规构筑了权益保护屏障。过去,贷款中介常以“低息”“秒批”为诱饵,隐瞒高额服务费,甚至诱导用户包装材料骗贷。新规实施后,营销内容必须以合同为准,清晰展示利率、风险提示等关键信息,减少信息不对称。
但专家也提醒,监管收紧可能带来短期阵痛:部分依赖中介撮合的借款人,需重新适应银行直贷流程;同时,需警惕中介转入更隐蔽的私域渠道“换马甲”作业。业内人士建议,有贷款需求的用户应优先通过银行官网、APP或线下网点咨询,避免轻信“内部渠道”“包批包过”等话术。
 ·电车买得起修不起 ·重庆艾滋病告知配偶成法定义务 ·硕士生因被偷缴社保无法考编 ·罗永浩称俞敏洪卖劣质溜溜凳 ·3名中国女子在泰遭诱骗锁链囚禁
网友评论:
□ 贷款中介这个行业本就不该存在,完全多此一举。
□ 贷款中介,原本就不应该存在!
□ 多少放黑网贷、助贷、催收、财经自媒体在十年前赚的盆满钵满。
□ 银行信贷骚扰电话希望也少一点吧。
□ 遇到过一个套路,说国有银行的贷款能帮我做齐材料通过审核。结果去签的时候发现是什么野鸡贷款公司的,好在同事提醒,不然就大问题了。
□ 之前我小姨被半忽悠可以放下一笔贷款供她个人消费,说但是“必须要有一个能收款的优良账户放贷款的时候打到这个账户”,后面就找到我,我妈也不觉得是什么大事就用一下账户,大家一起去到那边我靠超级多的人现在回想跟传销窝点一样,最后让我签的那份合同是AB贷。
□ 每天无数个骚扰电话烦死了。